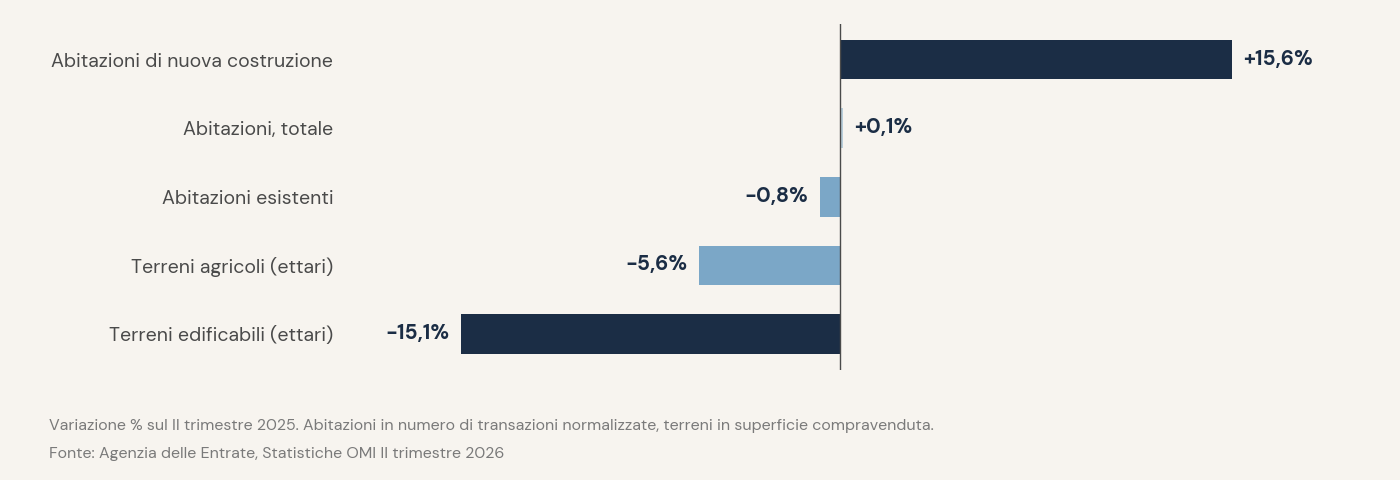
Nel secondo trimestre 2026 le compravendite di abitazioni nuove salgono del 15,6%, mentre le superfici edificabili scambiate scendono del 15,1%. Due numeri che guardano a momenti diversi del ciclo e che, con il rialzo BCE e i costi di costruzione ancora in aumento, indicano un'offerta futura più stretta. Con alcune cautele di lettura.
Le statistiche dell'Osservatorio del mercato immobiliare dell'Agenzia delle Entrate sul secondo trimestre 2026, pubblicate il 10 settembre, restituiscono a prima vista un mercato residenziale fermo. Tra aprile e giugno sono state compravendute 201.596 abitazioni, lo 0,1% in più rispetto allo stesso periodo del 2025, con un andamento mensile irregolare: +5,2% ad aprile, -4,1% a maggio, -0,3% a giugno.
Il dato aggregato nasconde però due movimenti opposti.
Le abitazioni di nuova costruzione crescono del 15,6% e salgono al 6,4% degli scambi, mentre quelle esistenti calano dello 0,8%. Nello stesso rapporto, sul versante dei terreni, le superfici edificabili compravendute scendono a 1.353 ettari, con una flessione del 15,1% su base annua e segno negativo in tutte le macroaree, dal -4% del Centro al -33,8% delle Isole. I terreni agricoli perdono il 5,6%.
Due orologi diversi
Le due serie misurano momenti lontani della stessa filiera. Un'abitazione nuova rogitata oggi è quasi sempre il prodotto di un'area comprata, autorizzata e cantierata tre, quattro o cinque anni fa, spesso venduta sulla carta con un preliminare e trasferita solo a fine lavori. Il terreno edificabile acquistato oggi alimenterà invece le consegne della seconda metà del decennio. Letta così, la crescita del nuovo registra la coda di un ciclo di sviluppo avviato quando i tassi erano bassi e la domanda di prodotto efficiente cominciava a separarsi da quella per l'usato. La contrazione delle aree anticipa un'offerta futura più sottile.
Tassi e costi nella stessa direzione
Le condizioni per rovesciare la tendenza sui terreni non migliorano. Il 10 settembre la BCE ha alzato di 25 punti base i tre tassi di riferimento, portando quello sui depositi al 2,50% con decorrenza 16 settembre, secondo rialzo dell'anno dopo quello di giugno, motivato dalla pressione inflazionistica legata al conflitto in Medio Oriente. Secondo Nomisma l'effetto sulle compravendite residenziali si manifesta con circa sei mesi di ritardo, dunque nei primi mesi del 2027.
Sul lato dei costi, l'Istat rileva a luglio prezzi alla produzione delle costruzioni per edifici residenziali e non residenziali in crescita del 3,1% su base annua. Chi valuta oggi l'acquisto di un'area deve assumere un costo del denaro più alto durante la detenzione, un costo di costruzione ancora in salita e prezzi di vendita che, a volumi fermi, difficilmente correranno più dell'inflazione. Il credito alle famiglie, per ora, tiene: la quota di acquisti con mutuo è al 46,6% e il tasso medio sulla prima rata resta intorno al 3,6%.
Il valore residuo del terreno si comprime per sottrazione, e i venditori faticano ad accettarlo.
Quanto fidarsi del -15,1%
Qui la lettura richiede cautela, per almeno tre ragioni.
La prima è dimensionale. Le superfici edificabili scambiate in un trimestre sono poco più di 1.300 ettari su scala nazionale, e la statistica misura superfici normalizzate, non numero di atti. Poche operazioni di grande taglio, in un senso o nell'altro, bastano a spostare la variazione di diversi punti, come suggerisce il -33,8% delle Isole.
La seconda riguarda ciò che la serie non vede. Nelle grandi città lo sviluppo residenziale passa sempre più dalla sostituzione di fabbricati dismessi, capannoni e uffici obsoleti, che al rogito compaiono come compravendite di immobili e non di terreni. Le aree trasferite con cessioni di quote societarie o apporti a fondi sfuggono del tutto al conteggio. Il calo delle aree edificabili potrebbe quindi sovrastimare la contrazione della pipeline metropolitana e descrivere meglio quella dei comuni minori, dove l'espansione su suolo libero pesa di più.
La terza è temporale. Un trimestre isolato non basta a fissare una tendenza, e i dati mensili sulle abitazioni mostrano quanto la serie sia nervosa. Per parlare di inversione servirà vedere il segno negativo sulle aree ripetersi nel terzo e nel quarto trimestre, quando la stretta monetaria sarà entrata nei piani finanziari degli operatori.
Una scarsità che si forma a monte
Con queste avvertenze, la direzione resta leggibile. L'offerta nuova che oggi sostiene i volumi è figlia di decisioni prese con un altro livello dei tassi, e il flusso che dovrebbe sostituirla si assottiglia proprio mentre il denaro torna a costare. Se la domanda di abitazioni efficienti continuerà a separarsi da quella per l'esistente, come indica lo scarto tra +15,6% e -0,8%, la scarsità di prodotto nuovo alla fine del decennio potrebbe sostenere i prezzi di quel segmento più di quanto i volumi aggregati lascino immaginare oggi.