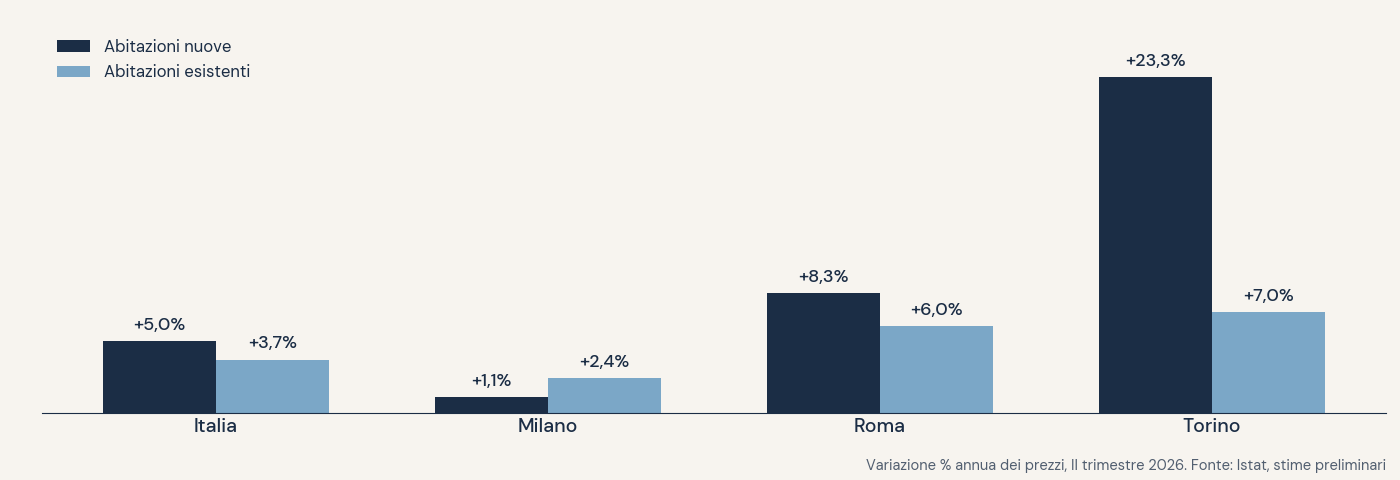
Secondo le stime preliminari Istat sul secondo trimestre 2026, a Milano i prezzi delle abitazioni nuove crescono dell'1,1% su base annua, dopo il +20,1% di inizio anno. Torino segna +23,3%, Roma +8,3%. Le spiegazioni possibili sono almeno tre, e i dati non bastano a scegliere.
Nel primo trimestre del 2026 le abitazioni nuove vendute a Milano costavano il 20,1% in più di un anno prima. Nel secondo trimestre la variazione tendenziale è scesa all'1,1%. Diciannove punti in tre mesi, su un segmento che per due anni aveva trainato l'intero indice cittadino.
Il dato viene dalle stime preliminari dell'Istat sull'indice dei prezzi delle abitazioni, diffuse il 17 settembre. A livello nazionale l'IPAB cresce del 4,0% su base annua, contro il 5,1% del trimestre precedente, con il nuovo a +5,0% e l'esistente a +3,7%. Tutte le ripartizioni rallentano: il Nord-Est in modo netto, da +6,3% a +4,2%, il Centro quasi per nulla, da +5,2% a +5,1%.
Tre città, tre traiettorie
Il quadro delle grandi città è meno ordinato. Torino passa da +3,8% a +8,5%, con le abitazioni nuove a +23,3% dopo un calo del 2,8% nel primo trimestre. Roma accelera da +5,5% a +6,4%, con il nuovo a +8,3% e l'esistente a +6,0%. Milano scende da +7,1% a +2,4%, e dentro questo rallentamento la componente esistente tiene meglio del nuovo: +2,4% contro +1,1%. In condizioni ordinarie il nuovo cresce più dell'usato, perché incorpora classe energetica, impianti e una qualità progettuale che il patrimonio esistente raramente offre. A Milano, nel secondo trimestre, il rapporto si è invertito.
La lettura più citata
Nei commenti prevale una spiegazione: le inchieste sulle autorizzazioni urbanistiche avrebbero colpito proprio il prodotto nuovo, rallentando cantieri e consegne e intaccando la fiducia di chi compra. L'ipotesi è plausibile. Chi acquista su carta a Milano oggi mette nel conto anche la possibilità che il titolo edilizio venga contestato, e un rischio di questo tipo si traduce in uno sconto o in una rinuncia.
Esistono però almeno due spiegazioni alternative che i dati disponibili non permettono di escludere.
La prima è statistica. La variazione tendenziale confronta ogni trimestre con lo stesso trimestre dell'anno prima. Se il salto di livello dei prezzi del nuovo milanese si era concentrato nella primavera del 2025, il confronto di aprile-giugno 2026 parte da una base già alta e il tasso annuo si sgonfia anche con prezzi sostanzialmente fermi. Senza la serie trimestrale dei livelli per Milano è impossibile dire quanto pesi questo effetto.
La seconda riguarda la composizione. L'indice del nuovo nelle singole città poggia su un numero di rogiti molto inferiore a quello dell'esistente, e il mix di ciò che arriva al rogito in un trimestre (zona, taglio, fascia di prezzo) oscilla più di quanto la metodologia riesca a neutralizzare. Torino lo mostra bene. Passare da un calo del 2,8% a un aumento del 23,3% in tre mesi difficilmente descrive un mercato; descrive piuttosto i cantieri che in quei mesi sono stati consegnati.
Quello che regge a prescindere
Alcuni punti restano validi qualunque sia l'interpretazione. Il primo riguarda i volumi: secondo l'Osservatorio del mercato immobiliare dell'Agenzia delle Entrate, nel secondo trimestre le compravendite di abitazioni a Milano sono invariate sull'anno, mentre a livello nazionale quelle di nuova costruzione crescono del 15,6%.
A Milano si continua a comprare quanto un anno fa. È il prezzo del nuovo ad aver smesso di correre.
Il secondo riguarda l'esistente, che rallenta ma resta positivo e oggi cresce più del nuovo. Per chi valuta un'operazione di sviluppo questo dato pesa più del titolo di giornale. Il differenziale tra prezzo del nuovo e prezzo dell'usato ristrutturato è ciò che giustifica economicamente una demolizione e ricostruzione, e se si comprime il margine si riduce prima ancora che entrino in gioco i costi di costruzione.
Il terzo riguarda la durata. Un trimestre non fa una tendenza e le stime Istat sono provvisorie. Il dato del terzo trimestre dirà se si tratta di un assestamento dopo un anno eccezionale o dell'inizio di una fase diversa.
Due letture, due valori delle aree
Se l'ipotesi delle inchieste fosse corretta, il segnale andrebbe oltre Milano. Vorrebbe dire che il rischio autorizzativo, finora trattato come un costo di tempo, ha cominciato a trasferirsi sul prezzo di vendita, e che l'acquirente finale si è preso una parte del rischio che prima restava allo sviluppatore.
Se invece prevalessero effetto base e composizione, il rallentamento sarebbe una normalizzazione e il confronto con Torino e Roma perderebbe buona parte del suo significato.
Le due letture portano a conclusioni opposte sul valore delle aree edificabili milanesi. Chi oggi prezza un terreno sui valori di uscita del 2025 sta scommettendo, spesso senza dichiararlo, sulla seconda.