Nel primo semestre 2026 i prezzi dell'usato a Milano calano dello 0,5% secondo Tecnocasa e i canoni perdono quasi due punti. Con un rendimento lordo del 4,4%, il più basso tra le grandi città, e mutui al 3,56%, i conti dell'investitore non tornano più. Che cosa significa per il prezzo.
Milano chiude un semestre con il segno meno, ed è la prima volta che succede in questo ciclo. Il calo è piccolo: lo 0,5% sui prezzi dell'usato nel primo semestre 2026, con un valore medio di 4.489 euro al metro quadro, secondo i dati presentati il 7 ottobre dall'Ufficio Studi del Gruppo Tecnocasa. Preso da solo direbbe poco. Letto insieme al resto del rapporto descrive un mercato arrivato a un limite.
I segnali vanno tutti nella stessa direzione.
I tempi medi di vendita sono saliti a 92 giorni. I canoni scendono su ogni taglio, dell'1,9% per monolocali e bilocali e dell'1,4% per i trilocali. Il centro storico cede lo 0,6%, mentre tengono due macroaree periferiche, Lodi-Corsica con un +0,8% e Fiera-San Siro con un +1,5%. Il numero più eloquente riguarda però chi se ne va: solo il 38% dei milanesi che acquistano casa lo fa dentro il comune. Nel 2019 chi comprava fuori città era il 35%, oggi è il 62%.
Il conto dell'investitore
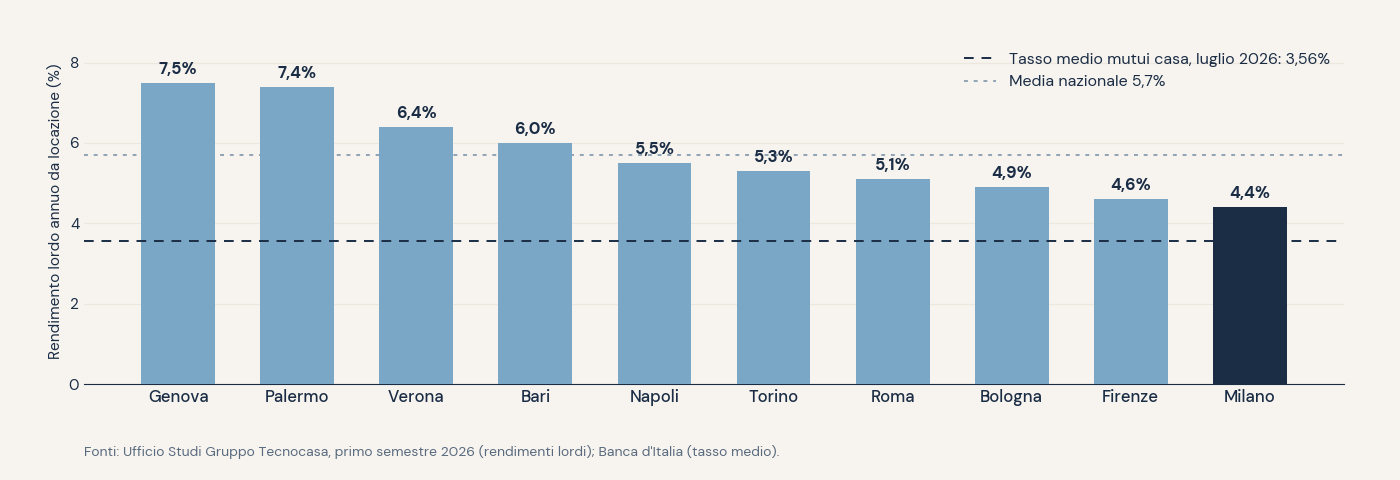
Per capire perché la frenata arrivi adesso bisogna guardare al rendimento. Tecnocasa stima quello lordo annuo da locazione nelle grandi città: Genova è al 7,5%, Palermo al 7,4%, Verona al 6,4%, la media nazionale al 5,7%. Milano è ultima, al 4,4%. Il tasso medio sui mutui per l'acquisto dell'abitazione rilevato dalla Banca d'Italia a luglio era del 3,56%.
Tra 4,4 e 3,56 c'è meno di un punto, e tutto sul lordo. Da lì vanno tolti Imu, manutenzione straordinaria, spese non recuperabili dall'inquilino, mesi di sfitto e imposte sul canone. Per un bilocale a canone libero il rendimento netto finisce spesso intorno al 3%. Chi oggi compra a Milano con un mutuo per affittare paga sul debito più di quanto l'immobile gli restituisca, una situazione che in finanza si chiama leva negativa.
Per anni questa aritmetica è stata compensata dalla rivalutazione. Dal 2016 al 2026 i prezzi milanesi sono saliti del 58,6%, il risultato più alto tra le grandi città, e un rendimento corrente sottile era il biglietto d'ingresso per partecipare alla crescita del capitale. Con i prezzi fermi e i canoni in calo, la compensazione viene meno su entrambi i fronti nello stesso momento.
Il segnale del canone concordato
Un indizio arriva dai contratti. A Milano la quota di locazioni a canone concordato è passata dal 10,2% del 2025 al 31,4% del primo semestre 2026, per effetto dell'accordo territoriale che ha aggiornato i massimali. Il concordato consente la cedolare secca al 10% e una riduzione dell'Imu: il proprietario cerca nel fisco il rendimento che i canoni non gli garantiscono più. È una scelta razionale e dice molto sullo spessore del margine.
Sul credito il quadro è meno lineare. Nel semestre le erogazioni per l'acquisto della casa valgono 25,5 miliardi a livello nazionale, il 4,9% in meno, ma il calo dipende quasi interamente dalle surroghe, crollate del 62%, mentre i mutui legati alle compravendite crescono del 3,5%. Il tasso fisso resta prevalente, anche se la sua quota scende dal 94,2% all'84,8% e il variabile sale dallo 0,5% al 5,6%. Una parte delle famiglie scommette su tassi più bassi in futuro. Chi compra per mettere a reddito non ha la stessa libertà di aspettare.
Più vicino al reddito delle famiglie
C'è poi un limite che con i tassi ha poco a che fare. Un bilocale di 70 metri quadri al prezzo medio dell'usato costa circa 314.000 euro, mentre l'importo medio di un mutuo erogato in Italia è di 128.510 euro. Anche ammettendo finanziamenti milanesi più alti della media, la differenza va coperta con risparmi o patrimoni familiari, e il bacino di chi può farlo non si allarga insieme ai prezzi. A Milano gli under 34 sono il 39% degli acquirenti e i single superano il 48%. Una domanda numerosa e con budget contenuti, che spiega anche perché il bilocale raccolga il 44,7% delle richieste.
Le rilevazioni sui prezzi richiesti confermano la tendenza. Per idealista l'usato milanese è calato dell'1,7% nel terzo trimestre, a 5.659 euro al metro quadro. Altri osservatori basati sugli annunci registrano invece rialzi nazionali diffusi, e non c'è contraddizione: il resto del Paese, a partire da Verona (+4,9% nel semestre) e Torino (+3,7%), sta ancora salendo, tanto che Tecnocasa prevede per l'intero 2026 prezzi in crescita tra il 3% e il 5%.
Che cosa resta del ciclo
Uno 0,5% in sei mesi resta una variazione modesta. Segnala però che a Milano il prezzo dipende ormai dalla capacità di spesa di chi compra per abitarci, perché il margine dell'investitore si è assottigliato fino a scomparire. I mercati che cambiano regime in questo modo tendono a muoversi poco e a lungo, con trattative più lente, sconti più frequenti e una distanza crescente tra immobili efficienti e il resto dello stock. La crescita, intanto, si sposta dove il rendimento lordo supera ancora di due o tre punti il costo del denaro.