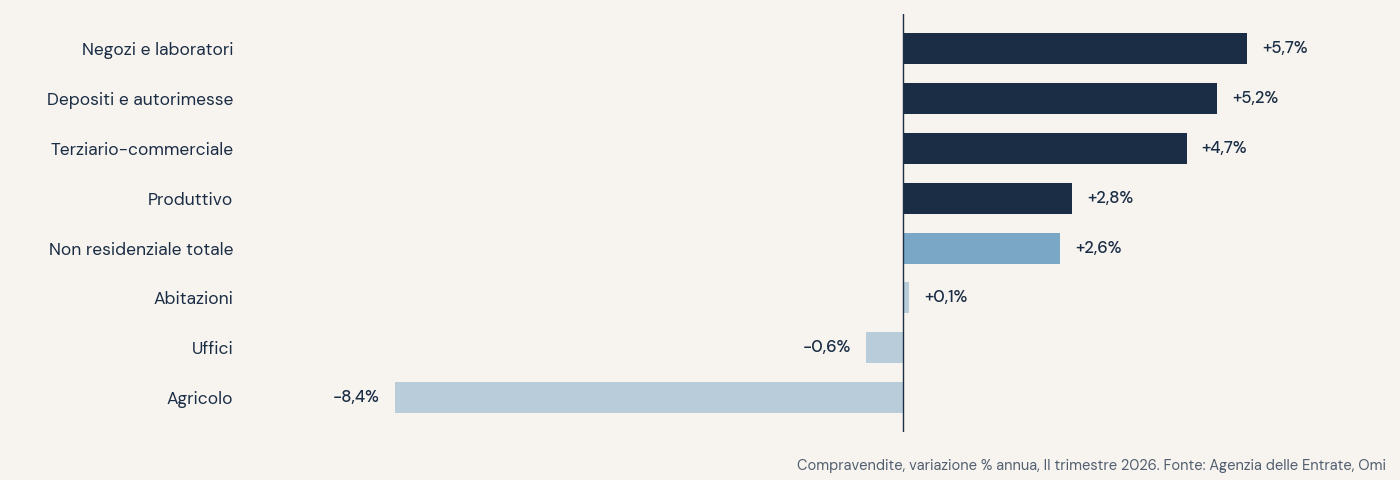
Nel secondo trimestre 2026 le compravendite di negozi e laboratori crescono del 5,7% e la superficie scambiata del 7,7%, mentre gli uffici calano dello 0,6%. I dati Omi descrivono un mercato che si sposta verso unità più grandi e fuori dai capoluoghi.
Nel secondo trimestre del 2026 in Italia sono passati di mano 12.226 negozi e laboratori, il 5,7% in più rispetto allo stesso periodo dell'anno precedente. La superficie complessivamente scambiata è cresciuta più del numero di unità: +7,7%.
I numeri vengono dalle statistiche trimestrali dell'Osservatorio del mercato immobiliare dell'Agenzia delle Entrate, pubblicate il 10 settembre, e mettono il piccolo commercio in testa a un comparto non residenziale che sale del 2,6% su oltre 66 mila transazioni. Depositi commerciali e autorimesse crescono del 5,2% con 22.668 compravendite, il terziario-commerciale nel suo insieme del 4,7%, il produttivo del 2,8% con 4.294 capannoni. Gli uffici arretrano dello 0,6%, a 3.541 unità, l'agricolo perde l'8,4%. Il residenziale, nello stesso trimestre, resta fermo a +0,1%.
Più metri quadri per transazione
Il divario tra unità e superficie è il dettaglio più interessante del trimestre.
Quando i metri quadri scambiati crescono più delle transazioni, la dimensione media delle unità compravendute aumenta. Per i negozi significa che una quota degli acquisti riguarda spazi più ampi di quelli tipici del commercio di quartiere: medie superfici, locali accorpati, piani terra con retro e magazzino. Negli uffici lo stesso fenomeno compare in forma più marcata. Il numero di compravendite scende, la superficie scambiata sale dell'1,9%. Meno operazioni, più grandi, in linea con quanto il direzionale mostra da tempo nelle grandi città, dove la domanda si concentra su immobili di taglio e qualità adeguati e il piccolo ufficio frazionato fatica a trovare un compratore.
La provincia compra più dei capoluoghi
Nei comuni non capoluogo le compravendite di negozi crescono del 7,3%, nei capoluoghi del 3,1%. Per i capannoni la concentrazione territoriale è ancora più netta, con l'86% degli scambi del produttivo fuori dai capoluoghi.
Chi segue il mercato dei piccoli immobili commerciali riconosce il meccanismo. Nei centri minori il negozio a piano terra costa una frazione del valore urbano, il rendimento lordo da locazione resta spesso più alto e tra gli acquirenti ci sono artigiani e piccole imprese che comprano per uso proprio. Sono operazioni che quasi mai passano per i canali istituzionali e che per questo restano fuori dai report sugli investimenti, dove il retail compare solo sotto forma di grandi portafogli, centri commerciali e high street.
Le otto città
Nelle otto principali città gli scambi di negozi crescono complessivamente del 4%. Genova segna +29,8%, Palermo +14,5%, Bologna +14%, Milano +7,6%. Roma è l'unica grande piazza in calo, del 2%.
Su numeri assoluti contenuti, variazioni così ampie vanno prese con prudenza: a Genova bastano poche decine di rogiti in più per produrre un trenta per cento. Pesa di più il fatto che la crescita riguardi tutte le macroaree del Paese, il che rende improbabile una spiegazione legata a singole operazioni.
Uso e prezzo
Messo insieme, il trimestre descrive una domanda che privilegia l'immobile da usare subito. Il negozio in cui si lavora, il deposito, l'autorimessa, il capannone vicino alla sede. Hanno valori unitari contenuti, una componente d'uso forte e una componente finanziaria debole, e per chi li compra il costo del denaro conta meno che per un fondo, perché l'alternativa all'acquisto è un canone che continua a salire.
Esiste anche una lettura meno favorevole. Una parte dei negozi che cambiano proprietà sono locali sfitti da anni che trovano un acquirente perché il prezzo richiesto si è finalmente allineato al reddito che possono produrre. In quel caso la crescita delle transazioni misurerebbe un aggiustamento di prezzo più che un aumento della domanda. Le statistiche sui volumi non distinguono i due casi e non dicono nulla dei valori a cui gli scambi sono avvenuti.
Per chi gestisce portafogli misti il segnale riguarda soprattutto la liquidità. Il piano terra commerciale in un comune di medie dimensioni è stato per anni l'immobile più difficile da dismettere, quello che restava in carico a fine ciclo. Se la seconda metà dell'anno confermasse questo passo, quegli stessi immobili tornerebbero a essere vendibili in tempi ragionevoli, e il loro peso nelle valutazioni di portafoglio andrebbe rivisto di conseguenza.