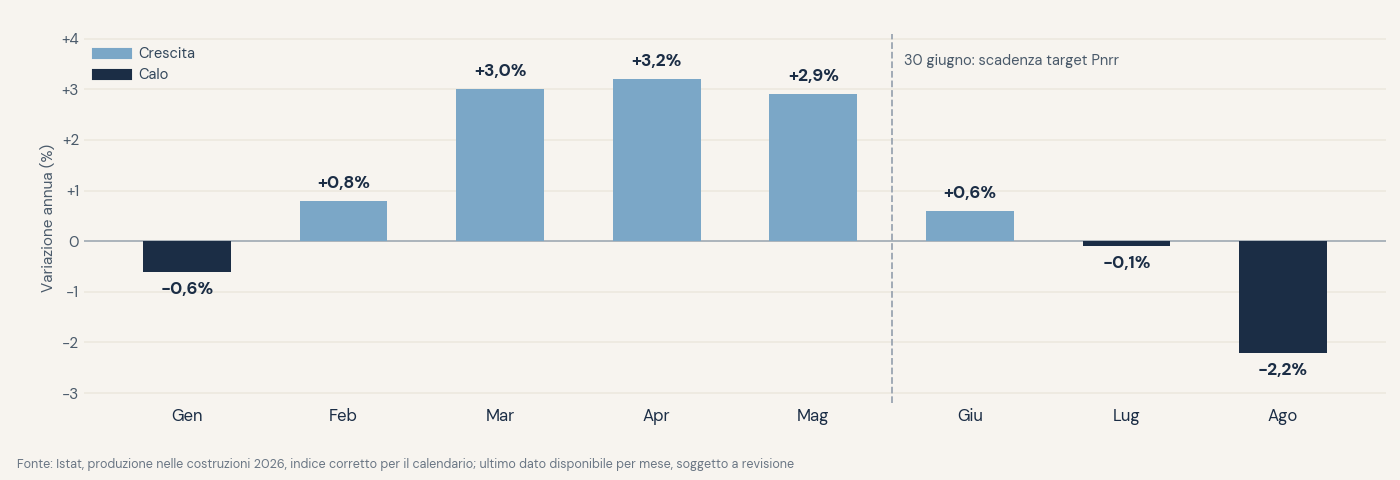
Ad agosto la produzione nelle costruzioni è scesa per il terzo mese di fila, ai minimi da dicembre 2024. Il legame con la fine del Pnrr è plausibile ma non dimostrato: l'indice non separa pubblico e privato, e le stime vengono riviste in modo sensibile.
Ad agosto l'indice Istat della produzione nelle costruzioni è sceso del 2,9% rispetto a luglio. È il terzo calo consecutivo e porta il livello al punto più basso da dicembre 2024. Nella media giugno-agosto la flessione sul trimestre precedente è del 3,2%; corretto per gli effetti di calendario, il confronto con agosto 2025 dà -2,2%.
La lettura più immediata collega questi numeri alla fine del Pnrr. Le date si prestano: il 30 giugno era la scadenza per i target del Piano, e la produzione ha cominciato a scendere proprio a giugno. Prima di trarne una conclusione ci sono però tre ragioni di prudenza.
L'indice non dice chi ha rallentato
L'indice misura l'attività complessiva del settore: edifici residenziali e non residenziali, manutenzioni, genio civile. Non separa i cantieri pubblici da quelli privati. A gennaio l'Ance prevedeva per il 2026 investimenti in costruzioni in crescita del 5,6%, con le opere pubbliche a +12% nell'ultimo miglio del Piano e la riqualificazione abitativa a +3,5%. Ad agosto, secondo quanto riportato dalla stampa, la stessa associazione e il ministero delle Infrastrutture chiedevano circa 20 miliardi aggiuntivi, avvertendo che senza compensazioni per il caro materiali una parte dei cantieri pubblici rischiava di fermarsi da settembre.
Il calo estivo è compatibile con questo scenario. È compatibile anche con altri: una frenata della manutenzione privata in attesa di sapere quale aliquota avranno i bonus casa nel 2027, oppure ritardi di cantiere legati ai costi dell'energia. Con i dati pubblici non si possono separare questi effetti.
Le stime si muovono parecchio
Il secondo motivo di cautela riguarda le revisioni. La variazione annua di luglio, diffusa a settembre a -1,2%, un mese dopo era diventata -0,1%. Marzo era uscito a -0,2% ed è stato poi rivisto intorno al +3%.
C'è anche un effetto calendario. Ad agosto l'indice grezzo cresce del 2,3% sull'anno, quello corretto cala del 2,2%, perché il mese contava un giorno lavorativo in più rispetto ad agosto 2025. Su una serie così mobile tre mesi di calo vanno presi sul serio ma non bastano a certificare una svolta, tanto più che nei primi otto mesi l'attività resta in crescita dell'1,2% sul 2025.
Permessi e prezzi raccontano altro
Il terzo motivo è che altri indicatori non confermano il quadro. Nel secondo trimestre i permessi di costruire per abitazioni in nuovi fabbricati sono saliti dell'8% sull'anno, a 13.246 unità al netto della stagionalità, e la superficie non residenziale autorizzata del 5,1%. Sono volumi bassi in assoluto, ma il segno è positivo. Sul fronte dei costi, i prezzi alla produzione per la costruzione di edifici crescono del 2,9% annuo, molto meno del +10,9% dell'industria nel suo insieme, spinta dall'energia. A settembre l'inflazione al consumo è arrivata al 4,2%.
Il quadro più probabile è un settore a due velocità. La coda dei lavori pubblici legati al Piano si assottiglia, mentre la nuova edilizia privata si muove da livelli modesti, condizionata dal costo del credito e dei materiali. Resta un'ipotesi, che i dati dei prossimi mesi potranno confermare o smentire.
Che cosa conta per chi costruisce
Per chi ha in programma un avvio di cantiere nel 2027 l'indice nazionale dice poco. Contano la disponibilità di imprese e subappaltatori e il prezzo che si ottiene in gara. Un calo delle opere pubbliche libera capacità produttiva e dovrebbe rendere le imprese più disponibili a trattare; i costi energetici e dei materiali spingono nel senso opposto. Quale delle due forze prevalga dipende dal territorio e dalla tipologia di lavoro, e si legge meglio nelle offerte ricevute che nelle statistiche aggregate.
I prossimi riferimenti sono tre: la legge di bilancio, il cui testo dovrebbe chiarire l'aliquota dei bonus edilizi per il 2027; il dato Istat di settembre, atteso a novembre; i permessi del terzo trimestre, in uscita a metà gennaio.
Fino ad allora la sintesi più onesta è che l'estate ha segnato un rallentamento reale, la cui causa principale non si può ancora isolare con i numeri pubblici.