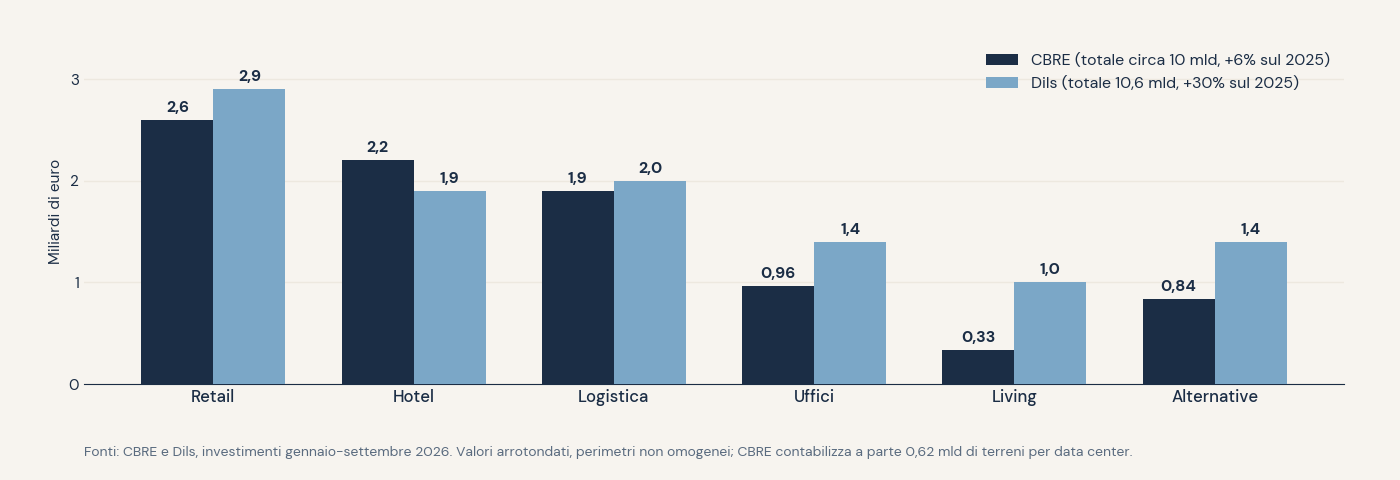
CBRE e Dils concordano sul volume investito in Italia nei primi nove mesi del 2026, intorno ai 10 miliardi, ma una vede un +6% e l'altra un +30%. Hotel e logistica guidano, i mercati regionali pesano per il 74% del trimestre e i rendimenti prime iniziano a muoversi con i tassi.
L'8 ottobre due delle principali società di consulenza hanno diffuso i dati sugli investimenti immobiliari in Italia nei primi nove mesi del 2026. Secondo CBRE il commercial real estate ha raccolto circa 10 miliardi di euro, il 6% in più rispetto allo stesso periodo del 2025, di cui 2,8 nel terzo trimestre. Dils ne conta 10,6, con una crescita del 30%, e 3,1 miliardi nel trimestre, abbastanza per superare già a settembre la media annua dell'ultimo decennio.
Sul livello le due fonti sono vicine. Sulla velocità, molto meno.
Dove nasce la distanza
La differenza non riguarda il trimestre appena chiuso, perché CBRE registra un +21% sul terzo trimestre 2025 e Dils un +18%. Si forma tutta nella prima metà dell'anno. A luglio entrambe avevano stimato il semestre intorno ai 7 miliardi, ma CBRE lo confrontava con un primo semestre 2025 quasi equivalente e ne ricavava un +2%, mentre per Dils lo stesso livello valeva un +28%. Cambia insomma la base del 2025, e la spiegazione più probabile è il perimetro: terreni, sviluppi, share deal e acquisti degli utilizzatori finali entrano nei conteggi in modo diverso.
Il living lo mostra con chiarezza. Per CBRE il comparto vale 334 milioni nei nove mesi, in calo del 48%, e le acquisizioni di terreni, circa 336 milioni tra cui il progetto di Santa Giulia, finiscono in una voce separata. Per Dils il living sfiora il miliardo, in crescita del 35%, perché include il Built to Sell, cioè gli acquisti fatti dagli sviluppatori. Anche sugli uffici le stime divergono, 964 milioni contro 1,4 miliardi. Non esiste un registro pubblico che permetta di riconciliare i numeri. La direzione si può considerare affidabile; l'ampiezza della crescita va presa con le molle.
Hotel, logistica e regioni
Su chi guida il mercato, invece, le fonti concordano. Per CBRE gli hotel sono la prima asset class del trimestre, con 815 milioni (+114%) e circa 2,2 miliardi da inizio anno. Il 79% dei volumi alberghieri del trimestre si è concentrato fuori da Milano e Roma, soprattutto per due resort a Como e a Olbia, e i resort valgono ormai più di metà degli investimenti del comparto. Dils, che conta 1,9 miliardi, indica nell'hospitality il settore più dinamico del periodo.
La logistica è l'altra gamba. CBRE registra 757 milioni nel trimestre e 1,9 miliardi da gennaio, il secondo miglior risultato di sempre dopo il 2022. Qui il dato più solido è quello degli utilizzatori: circa 2,3 milioni di metri quadri assorbiti nei nove mesi, 811.000 nel solo terzo trimestre. Con un'offerta scarsa i canoni prime salgono, a 73 euro al metro quadro per CBRE, a 75 a Milano per Dils.
Nel trimestre i mercati regionali hanno assorbito circa 2,1 miliardi, il 74% del totale.
Milano resta il riferimento per gli uffici ma soffre la mancanza di prodotto. Il take-up dei nove mesi scende del 22% per entrambe le fonti, nonostante un terzo trimestre in ripresa, e il canone prime nel CBD tocca nuovi massimi: 850 euro al metro quadro per CBRE, 900 per Dils. Roma, con vacancy al 6,3% e un assorbimento cresciuto del 28%, è il mercato direzionale che si muove di più.
Il nodo dei tassi
Il passaggio più delicato dei due rapporti riguarda il prezzo del credito. CBRE parla di un marcato aumento dei tassi di riferimento, finora compensato dalla concorrenza tra finanziatori, che mantiene margini competitivi e un accesso al credito favorevole. Dils rileva già un leggero aumento dei rendimenti netti prime in alcune asset class e cita la prospettiva di un nuovo ciclo di rialzi.
Le operazioni chiuse in estate sono state negoziate in buona parte nei mesi precedenti, e l'effetto dei tassi sui valori arriva con ritardo. Non colpisce tutti allo stesso modo. Dove i canoni crescono, come nella logistica o negli alberghi con gestione diretta, l'aumento dei rendimenti può essere assorbito dal reddito. Dove il reddito è fermo o il valore dipende dallo sviluppo, come nel living e nei terreni, la sensibilità è più alta. Esiste anche un'ipotesi alternativa, che i dati di fine anno permetteranno di verificare: la pipeline già annunciata potrebbe sostenere il quarto trimestre a prezzi ancora precedenti ai rialzi, spostando l'aggiustamento al 2027.
Una lettura prudente
Il 2026 si avvia a chiudere sopra la media decennale e su questo i rapporti non lasciano dubbi. Resta aperto se si tratti di crescita moderata o di forte accelerazione, perché la risposta dipende dal 2025 scelto come base. Per chi deve decidere un'allocazione il dato più utile è la composizione: il capitale si sposta verso attività con reddito in crescita e verso i mercati regionali, mentre i segmenti che vivono di sviluppo restano i più esposti ai prossimi movimenti dei tassi.