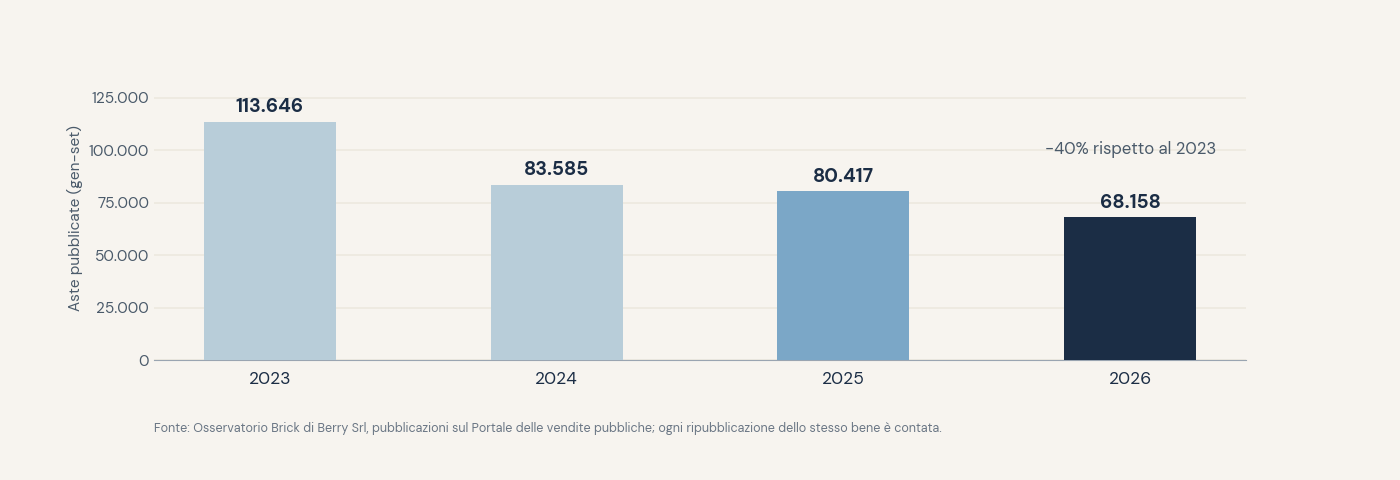
Secondo l'Osservatorio Brick di Berry, tra gennaio e settembre le aste pubblicate sono state 68.158, il 15,2% in meno del 2025 e circa il 40% in meno del 2023. A Milano si sono dimezzate. Il calo è un dato solido; le sue cause, con i dati pubblici, si possono solo ipotizzare.
Sul Portale delle vendite pubbliche, da gennaio a settembre 2026, sono comparse 68.158 aste immobiliari, contro le 80.417 dello stesso periodo del 2025: il 15,2% in meno, secondo l'Osservatorio Brick di Berry. Il valore complessivo delle basi d'asta è sceso da 13,55 a 10,75 miliardi di euro, la base media da circa 168.500 a 157.700 euro.
La serie è lunga e coerente. Nei primi nove mesi del 2023 le pubblicazioni erano 113.646, nel 2024 83.585. In tre anni il flusso si è ridotto di circa il 40%.
Avvisi, non immobili
Prima di interpretare questi numeri serve chiarire che cosa contano. L'Osservatorio rileva avvisi di vendita. Se un'asta va deserta, lo stesso bene viene ripubblicato con un prezzo base ribassato, fino a un quarto in meno, e rientra nel conteggio. Meno pubblicazioni possono quindi significare meno immobili pignorati, ma anche più vendite concluse ai primi tentativi, oppure procedure sospese o chiuse per altre strade, come un accordo a saldo e stralcio o la conversione del pignoramento.
Lo stesso vale per i valori. Berry avverte che la discesa dell'aggregato dipende anche dalla composizione dei beni in vendita e dai ribassi delle pubblicazioni successive, e che non va letta come una svalutazione generale del patrimonio immobiliare.
Residenziale in calo, commerciale più stabile
Il residenziale resta il segmento principale, con 35.586 aste e il 52,2% del totale. Le pubblicazioni calano del 16% e la base media scende del 6,2%, a circa 118mila euro. Nel commerciale il numero diminuisce in misura simile, del 15,5%, mentre la base media sale del 2,8%, a circa 180mila euro.
Il caso più vistoso è il Comune di Milano: 292 pubblicazioni contro 586, meno della metà, con una base media salita del 28,1%, a circa 272mila euro. In provincia il calo si ferma al 24%.
Una spiegazione possibile è che, con i prezzi di mercato cresciuti negli ultimi anni, le unità più piccole e periferiche si vendano prima dell'asta, per iniziativa del debitore o del creditore, lasciando nel circuito giudiziario i beni più costosi e più difficili da collocare. È un'ipotesi plausibile. I dati aggregati non permettono di verificarla.
Il ciclo del credito arriva in ritardo
Il fattore di fondo è il credito. Gran parte delle esecuzioni degli ultimi anni nasceva dai crediti deteriorati accumulati tra il 2011 e il 2016, ceduti in blocco ai fondi e gestiti dai servicer. Quello stock si sta esaurendo, mentre i nuovi flussi di sofferenze sono rimasti contenuti in anni di tassi bassi e occupazione in crescita.
Il quadro può cambiare. Con i due aumenti decisi dalla Bce quest'anno il costo dei mutui variabili è risalito, e secondo i dati diffusi a ottobre a luglio quasi un nuovo mutuo su tre è stato stipulato a tasso variabile. La catena però è lunga. Tra il primo ritardo nei pagamenti, il pignoramento e la prima asta passano in genere anni, e lo studio dell'Associazione T6 stima la durata media di un'esecuzione immobiliare in 4,85 anni. Un eventuale aumento delle insolvenze legato ai tassi del 2026 comparirebbe nelle statistiche delle aste non prima del 2028, probabilmente più tardi.
Tre letture possibili
Il calo delle pubblicazioni è un dato solido. La sua interpretazione molto meno.
Se dipende soprattutto dall'esaurimento dei vecchi crediti, il flusso si stabilizzerà su livelli bassi finché il ciclo non cambia.
Se dipende in parte da più vendite al primo tentativo, segnala una domanda più forte nelle aste, coerente con la diffusione della vendita telematica asincrona, salita al 48,9% delle pubblicazioni; sommando la sincrona telematica si arriva al 58,5%, contro il 51,7% del 2025. Se invece riflette procedure ferme o rinviate, il volume è solo spostato in avanti. Con i numeri pubblici queste tre componenti non si possono pesare, e le stime che attribuiscono il calo a una sola causa vanno prese con prudenza.
Per chi compra in asta
Per gli investitori che usano le aste come canale di acquisto il cambiamento pratico è già visibile. I lotti residenziali di piccolo taglio sono meno numerosi, la concorrenza sui pochi disponibili cresce nelle città dove i prezzi salgono, e aumenta il peso relativo di immobili commerciali e industriali, che richiedono competenze diverse per essere valutati, liberati e rimessi a reddito.
Un mercato più piccolo e più lento a reagire
Il canale giudiziario si sta riducendo a un mercato più piccolo e selettivo, che riflette le condizioni del credito con anni di ritardo. Le aste del 2026 raccontano soprattutto prestiti erogati oltre dieci anni fa; quelle che risentiranno dei tassi di quest'anno arriveranno più avanti, e solo allora si capirà quanto del calo attuale era strutturale.