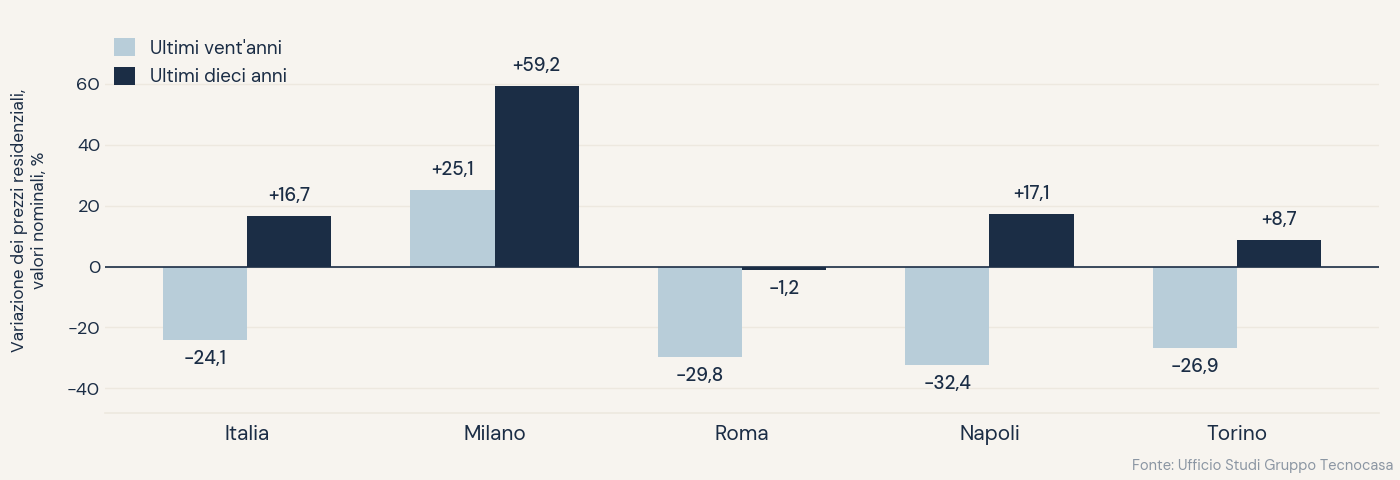
Sul ventennio i valori residenziali italiani perdono il 24,1% in termini nominali, e solo Milano chiude in crescita. Corretto per l'inflazione, però, il segno positivo milanese diventa una flessione, e il rendimento del mattone va cercato altrove.
Sull'arco di vent'anni i prezzi delle abitazioni in Italia sono scesi del 24,1%. Napoli segna meno 32,4%, Roma meno 29,8%, Torino meno 26,9%. Una sola grande città chiude il ventennio in positivo, Milano, con più 25,1%. La rilevazione è dell'Ufficio Studi del Gruppo Tecnocasa, diffusa il 2 settembre 2026 con il comunicato «La rivalutazione degli immobili nel tempo» e costruita sulle quotazioni delle proprie agenzie.
La decade recente racconta un'altra storia
Accorciando la finestra a dieci anni il quadro si ribalta. I prezzi italiani crescono del 16,7%, Milano guida con più 59,2%, Napoli recupera 17,1 punti, Torino 8,7. Roma resta l'unica delle quattro ancora in territorio negativo, con meno 1,2%.
Fabiana Megliola, che dirige l'Ufficio Studi, segnala il momento della svolta milanese: dopo la discesa avviata nel secondo semestre 2007, in linea con il dato nazionale, il capoluogo lombardo è stato il primo a stabilizzarsi, già nella seconda metà del 2016. Gli altri mercati hanno impiegato altri due o tre anni.
Il numero che manca
Queste variazioni sono nominali. Nello stesso ventennio il livello generale dei prezzi al consumo in Italia è salito di oltre il 40%.
Applicando quella correzione il quadro cambia natura. Il meno 24,1% nazionale diventa una perdita reale di potere d'acquisto vicina al 45%. Il più 25,1% di Milano, l'unico segno positivo dell'intera rilevazione, si trasforma in una flessione reale attorno al 10%. Nessuno dei quattro mercati considerati ha conservato in vent'anni il valore reale investito nel mattone.
Perché la casa resta comunque un investimento diffuso
Il paradosso è solo apparente, e si scioglie osservando come l'acquisto viene finanziato. Chi ha comprato nel 2006 con un mutuo venticinquennale ha rimborsato il debito in moneta progressivamente svalutata: la stessa inflazione che ha eroso il valore reale dell'immobile ha eroso il valore reale del debito, e sulla parte finanziata l'effetto si compensa. A questo si aggiunge il canone risparmiato, che in vent'anni su un'abitazione principale rappresenta un flusso di dimensione paragonabile al capitale investito.
Il rendimento del mattone italiano non è mai stato nella rivalutazione. È nella combinazione fra leva, erosione monetaria del debito e reddito figurativo. Le statistiche sui prezzi ne colgono una sola componente, e non la principale.
Il calcolo cambia radicalmente per chi ha acquistato senza ricorso al credito, e per la seconda casa tenuta a disposizione. Lì la perdita reale è piena, non compensata né dall'erosione del debito né da un canone risparmiato, e si somma a vent'anni di imposta patrimoniale su una base catastale che nessuna riforma ha rivisto al ribasso quando i valori di mercato scendevano. Una parte consistente del patrimonio immobiliare delle famiglie italiane si trova esattamente in questa posizione, ed è anche la parte che alimenta oggi l'offerta in vendita nelle aree a domanda debole.
Le statistiche sui prezzi non distinguono fra le due situazioni.
Milano non è un modello replicabile
Il più 59,2% del decennio milanese misura una concentrazione, non una tendenza nazionale. Occupazione qualificata, capitali esteri, sistema universitario, rigenerazione di grandi aree ex industriali e un regime urbanistico che fino a poco fa consentiva densificazione diffusa hanno operato insieme e nello stesso luogo.
Roma, dentro lo stesso ciclo monetario e con la stessa domanda di credito, chiude il decennio a meno 1,2%. Sessanta punti di divergenza fra due città dello stesso Paese non si spiegano con i tassi.
Torino mostra il meccanismo opposto. Il recupero dell'ultimo decennio, 8,7 punti, parte da una base talmente compressa da aver reso l'acquisto competitivo rispetto al canone anche per redditi medio bassi. È una ripresa che nasce dal livello dei prezzi più che dalla forza della domanda, e resta quindi sensibile a ogni variazione del costo del credito.
Cosa dicono, e cosa non dicono, questi numeri
I dati Tecnocasa nascono da una rete di agenzie e riguardano soprattutto lo stock usato di fascia media. L'indice IPAB dell'Istat, costruito su base diversa, restituisce per il lungo periodo una flessione più contenuta. La direzione è la stessa, i livelli non sono intercambiabili, e le due serie non vanno accostate dentro lo stesso grafico.
Vent'anni di dati dicono che il mercato residenziale italiano ha smesso da tempo di essere un mercato unico. La contrazione nazionale è la somma di traiettorie divergenti, e la divergenza si è ampliata proprio nella fase di ripresa. Chi valuta oggi un immobile fuori dalle prime cinque piazze lavora su un bene che, in termini reali, ha perso quasi metà del suo valore in una generazione, e la cui domanda futura dipende da una demografia che nella maggior parte dei comuni italiani sottrae popolazione invece di aggiungerne.
Fonte: Ufficio Studi Gruppo Tecnocasa, «La rivalutazione degli immobili nel tempo», comunicato stampa del 2 settembre 2026