Iran, Hormuz, l'oleodotto saudita fermo e la tregua incerta tra Mosca e Kiev hanno riportato inflazione e rialzi BCE. Come la crisi energetica arriva agli immobili, il precedente del 2022 e tre scenari per i prossimi mesi.
Dal 28 febbraio, quando i raid congiunti di Stati Uniti e Israele sull'Iran hanno aperto quella che molti chiamano la terza guerra del Golfo, il mercato immobiliare europeo ha smesso di ragionare sui fondamentali e ha cominciato a ragionare sul prezzo del barile. Settembre ha aggiunto un tassello pesante. Il 10 un attacco con droni ha fermato l'oleodotto Est-Ovest saudita, circa 7 milioni di barili al giorno di capacità, cioè la via con cui Riyad aggirava lo Stretto di Hormuz. Almeno tre raffinerie europee hanno ricevuto cancellazioni o rinvii di carichi fino a novembre.
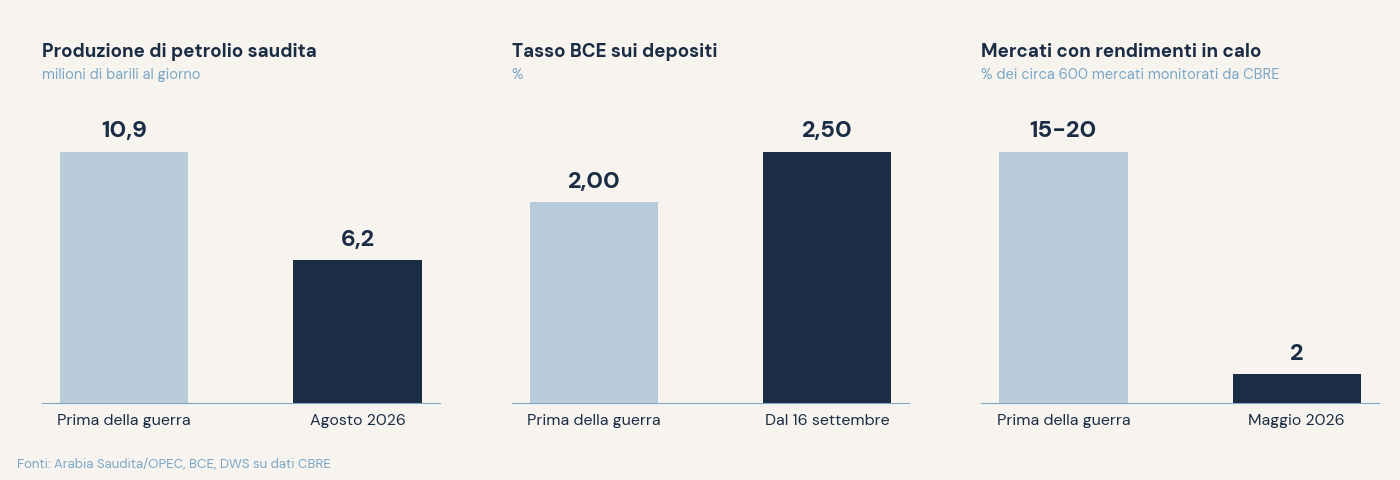
Secondo quanto comunicato dall'Arabia Saudita all'OPEC, ad agosto la produzione era già scesa a 6,2 milioni di barili al giorno, contro i 10,9 del periodo prebellico. Il Brent ha toccato 108 dollari il 14 settembre.
Sul fronte orientale il quadro resta aperto. La tregua energetica tra Mosca e Kiev annunciata da Washington lo stesso giorno è stata accolta con prudenza dal governo ucraino, mentre gli stoccaggi europei di gas erano al 68% il 12 settembre, il livello più basso per questo periodo dell'anno da quando esistono le rilevazioni, secondo l'IEEFA.
Il canale di trasmissione
Una correlazione diretta tra guerra e prezzi degli immobili si trova di rado. Il conflitto lavora a monte: energia più cara porta inflazione, l'inflazione riporta la BCE a stringere e il costo del debito riprezza gli asset. In sei mesi la sequenza si è compiuta per intero. Ad agosto l'inflazione dell'area euro è salita al 3,3%, con la componente energetica al 14,3%, e il 10 settembre la BCE ha alzato i tassi di 25 punti base per la seconda volta nell'anno, portando il tasso sui depositi al 2,50%.
Per il real estate il passaggio decisivo è avvenuto sugli swap. DWS stima che da febbraio i tassi swap a cinque anni sull'Euribor si siano allargati di circa 50 punti base e che i volumi europei di investimento siano calati di circa il 10% nel primo trimestre. Il segnale più netto arriva da CBRE: prima del conflitto tra il 15 e il 20% dei circa 600 mercati monitorati mostrava rendimenti in compressione, a maggio la quota era scesa al 2%.
Il precedente del 2022
Il copione ricorda l'invasione dell'Ucraina. Allora lo shock sul gas spinse la BCE a portare il tasso sui depositi da meno 0,50% al 4% in poco più di un anno, i valori del commerciale europeo si riprezzarono nell'ordine del 20% e in Italia, secondo l'Omi, le compravendite residenziali del 2023 calarono di quasi il 10%.
Una differenza però pesa. Nel 2022 si partiva da tassi negativi e da rendimenti ai minimi storici, oggi il punto di partenza è più alto e lo spazio per un riprezzamento violento è minore.
Tre scenari
Il primo è una de-escalation che riapra Hormuz entro l'inverno. L'energia rientrerebbe, la BCE si fermerebbe e le transazioni rimandate nel 2026 si scaricherebbero sul 2027. I presupposti esistono, perché secondo DWS le pipeline di sviluppo sono ai minimi storici e i costi di sostituzione frenano la nuova offerta.
Il secondo è lo stallo, oggi lo scenario più plausibile. Crescita italiana attorno allo 0,3% nel 2026, inflazione vicina al 3%, valori nominali fermi e reali in calo. In questo quadro il mercato si divide. Tengono la logistica del Nord, con una vacancy lombarda sotto il 4% e una manifattura sostenuta dalla spesa per la difesa, e l'alberghiero, favorito da voli più cari che spostano la domanda turistica verso le destinazioni regionali. Soffrono gli uffici secondari e il retail fuori dalle posizioni prime, dove l'aggiornamento dei canoni al 75% dell'indice Istat non compensa l'aumento dei tassi di capitalizzazione. Cresce intanto il flusso di posizioni UTP legate a sviluppi finanziati con tassi e costi di costruzione precedenti al conflitto.
Il terzo è l'allargamento. Mar Rosso e Hormuz chiusi insieme, un inverno rigido con stoccaggi già bassi, una tregua ucraina che non regge. La BCE si troverebbe a scegliere tra inflazione e recessione, e il riprezzamento del non prime potrebbe superare quello del 2022.
I limiti di ogni previsione
Su questo orizzonte l'incertezza è strutturale. Il prezzo del petrolio dipende da decisioni militari e dai tempi di riparazione di un oleodotto che le fonti di settore stimano in cinque o sei settimane, senza garanzie.
Anche la lettura del mercato presenta ambiguità. Una parte degli analisti vede nella riallocazione dei capitali verso l'Europa, e verso l'Italia in particolare, una domanda rifugio alimentata dalla guerra. Il fenomeno esiste ma si concentra sui trophy asset e su poche piazze, Milano in testa. Estenderlo all'intero mercato sarebbe un errore di prospettiva.
Resta un punto fermo. Gli immobili proteggono dall'inflazione solo nel lungo periodo e solo dove il reddito la segue davvero. Nel breve la guerra arriva al mattone sotto forma di costo del denaro, e i prezzi si adeguano con il ritardo tipico di un mercato poco liquido. Nei prossimi mesi la variabile da seguire sarà lo spread tra rendimenti prime e swap a cinque anni, più del Brent: quando tornerà ad allargarsi, il capitale rientrerà.