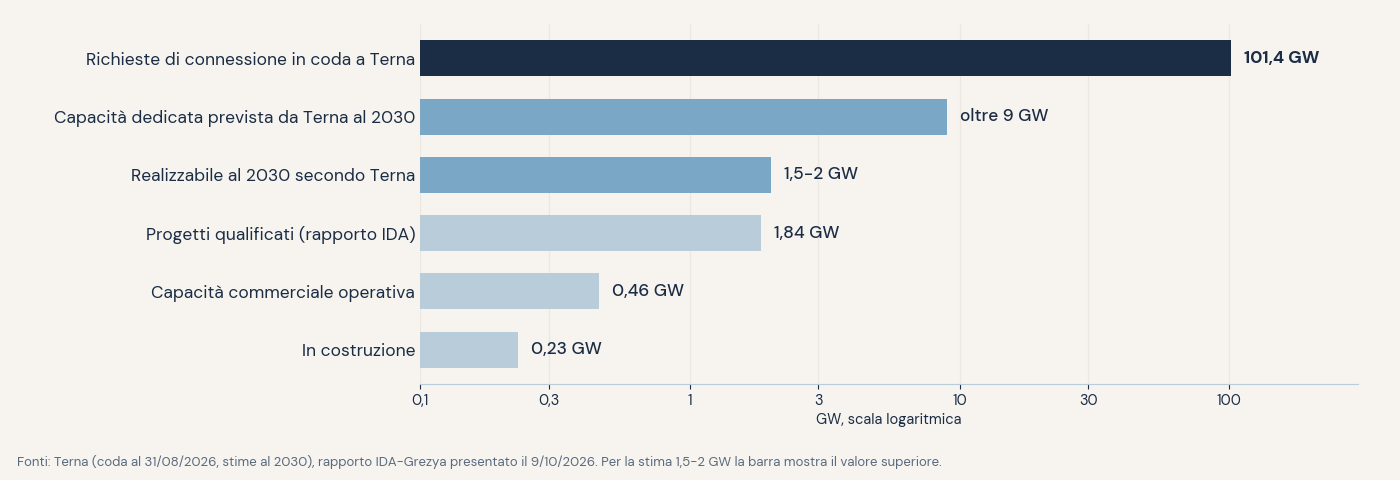
Le richieste di connessione a Terna superano i 100 GW, ma i progetti realistici al 2030 si contano sulle dita di una mano. In mezzo c'è un mercato di aree che vende una posizione in coda più che un terreno.
Il 14 ottobre l'amministratore delegato di Terna, Pasqualino Monti, ha dato un numero a ciò che gli operatori ripetevano da mesi: oltre 100 gigawatt di richieste di connessione per nuovi data center, distribuite su quasi 600 iniziative. Al 31 agosto la coda contava 553 domande per 101,36 GW, contro i 69 GW di fine 2025. Monti lo legge come un attestato di fiducia nella rete italiana. Nella stessa dichiarazione, però, ha ricordato che con le rinnovabili è andata allo stesso modo, con domande molto superiori a ciò che si riesce davvero a costruire.
Per capire le proporzioni basta mettere i numeri in fila.
Dalla coda al cantiere
Secondo il rapporto commissionato dall'Associazione Italiana Data Center e presentato a Roma il 9 ottobre, in Italia sono oggi in funzione 460 MW di capacità commerciale. I progetti qualificati valgono 1.839 MW, ma solo 230 sono in costruzione: 673 sono in sviluppo e 936 restano allo stadio preliminare, cioè edifici acquistati senza progetto né iter avviato. Terna considera irrealistico il volume della coda e stima che entro il 2030 se ne realizzino tra 1,5 e 2 GW. Il gestore prevede comunque di rendere disponibili oltre 9 GW di capacità dedicata, più di quanta ritiene ne verrà usata.
Tra la richiesta e il cantiere c'è un fattore che va da cinquanta a quattrocento, secondo il numero che si mette al denominatore.
Perché la coda si gonfia
La spiegazione è meno tecnologica di quanto sembri. Chiedere una connessione costa poco: il presidente dell'associazione, Luca Beltramino, ha ricordato a MF che bastano 2.500 euro, che la domanda riguardi 100 o 200 megawatt. Terna allaccia per ordine di arrivo e completezza documentale, e non può respingere in partenza una domanda formalmente corretta. Una ricostruzione di Tom's Hardware di fine agosto stimava che il 60% delle richieste arrivasse da società immobiliari, operatori logistici e privati senza un progetto industriale dichiarato, il 30% da studi di progettazione e appena il 10% da operatori e fondi del settore.
Il meccanismo ha un nome, land banking. Il proprietario di un capannone o di un'area produttiva dismessa presenta la domanda, aspetta che il gestore indichi la soluzione tecnica di connessione e rivende l'area con quel valore incorporato. Un terreno con una soluzione in alta tensione già indicata vale più dello stesso terreno senza, e lo scarto può superare di molto quello prodotto da una variante urbanistica ordinaria.
In pratica si compra e si vende un posto in fila.
Chi paga il costo della coda
Il costo ricade su chi il data center vuole costruirlo davvero, perché una domanda immobiliare presentata prima passa davanti a un progetto industriale presentato dopo. Per questo l'associazione di categoria ha chiesto regole più severe anche per i propri associati: garanzie proporzionali alla potenza richiesta, copertura integrale sopra i 100 MW, contributo di connessione versato a tranche legate all'avanzamento. Terna, da parte sua, ha proposto di rendere definitiva la soluzione di connessione solo a fronte di un'intenzione di costruire dimostrata.
Se queste regole passano, il premio implicito su molte aree si sgonfia. Chi ha pagato la connessione come un dato acquisito si ritroverà in mano un'opzione, con una probabilità di esercizio che oggi nessuno sa stimare.
Quanto reggono le stime
Sui numeri finali c'è poco di certo, e le fonti non coincidono. Terna parla di 1,5-2 GW al 2030; un suo dirigente, a un convegno di inizio ottobre, ha indicato prelievi effettivi di 2-3 GW alla stessa data; il rapporto dell'associazione porta la capacità commerciale tra 2 e 2,3 GW entro il 2031, fino a 3,4 GW con una domanda aggiuntiva che lo stesso studio definisce non ancora acquisita. Potenza IT, prelievo dalla rete e capacità commerciale si misurano in modo diverso e non si sommano.
Resta aperta anche l'ipotesi opposta: una parte della coda potrebbe nascondere progetti di hyperscaler non ancora dichiarati, destinati a emergere solo dopo aver messo al sicuro la connessione. Dall'esterno è difficile verificarlo, e il passato non la sostiene granché. L'Osservatorio del Politecnico di Milano ha calcolato che nel triennio 2023-2025 gli investimenti realizzati sono stati 7,1 miliardi, il 68% dei 10,5 previsti nel 2023.
Solida, invece, è la concentrazione. Milano ospita 376 dei 460 MW commerciali in esercizio, e le richieste lombarde superano i 46 GW su 290 domande.
Il valore sta nella rete
Per chi possiede o valuta aree produttive, la destinazione urbanistica conta ma da sola non spiega più il prezzo. Pesano la distanza da una sottostazione, la capacità residua della rete locale, il tempo prevedibile per ottenere l'allaccio. Sono variabili che non compaiono in un certificato di destinazione urbanistica e che oggi entrano nelle perizie in modo disomogeneo. Quando i criteri della coda verranno stretti, il mercato delle aree già servite dalla rete si dividerà tra chi ha un progetto con un utilizzatore e chi ha soltanto una domanda protocollata.