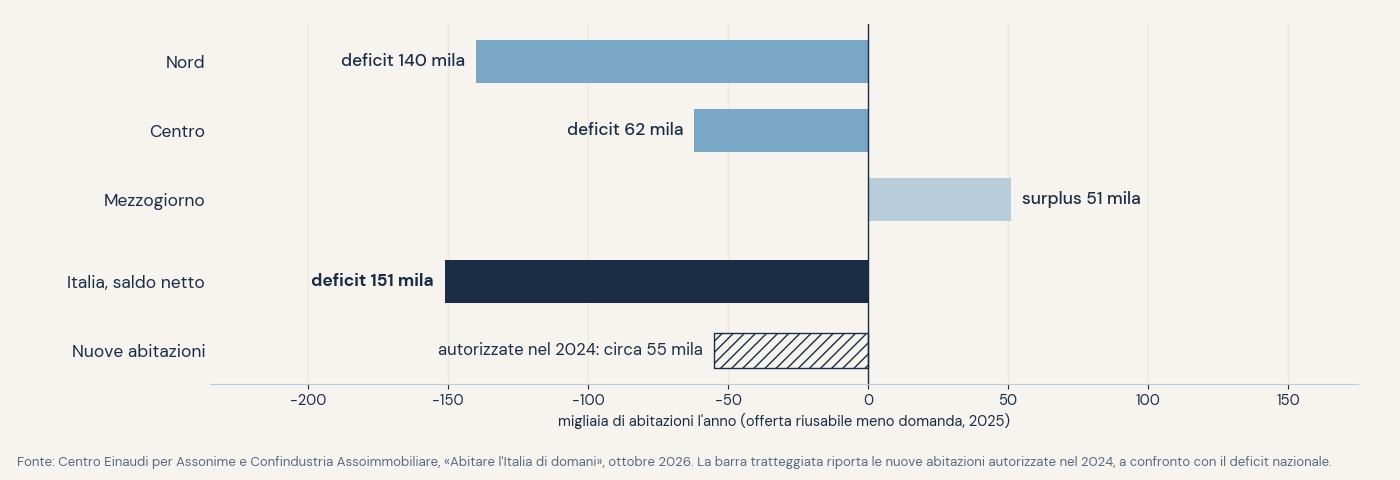
Il rapporto del Centro Einaudi per Assonime e Confindustria Assoimmobiliare stima un deficit annuo di 151mila abitazioni in un Paese con 35,6 milioni di case. Il problema è dove si trovano, non quante sono.
Un Paese con 35,6 milioni di abitazioni e meno di 26 milioni di famiglie che avrebbe bisogno di 151mila case nuove ogni anno. Detto così sembra un paradosso. Il rapporto «Abitare l'Italia di domani», curato dal Centro Einaudi per Assonime e Confindustria Assoimmobiliare e presentato a Roma il 13 ottobre, lo scioglie con un modello di turnover abbastanza semplice da poter essere discusso nel merito.
Come si arriva a 151mila
Il calcolo parte dalla domanda lorda: nel 2025 circa 1,013 milioni di abitazioni richieste, tra nuove famiglie, trasferimenti per lavoro, immigrazione e altre esigenze. Dall'altra parte c'è l'offerta che si libera ogni anno, ma il modello non la conta tutta. Applica un coefficiente di riusabilità che tiene conto di localizzazione, epoca di costruzione e prestazioni energetiche, e restano 862mila alloggi effettivamente riutilizzabili. La differenza è il fabbisogno netto.
Il passaggio decisivo sta proprio in quel coefficiente. Una casa libera in un paese dell'Appennino non risponde alla domanda di un infermiere appena assunto a Bologna.
Nord e Centro in deficit, Sud in eccesso
Il Nord registra un deficit di circa 140mila abitazioni l'anno, il Centro di 62mila, mentre il Mezzogiorno ha un surplus di offerta riusabile intorno alle 51mila unità. Le aree metropolitane pesano più di tutto: 100mila alloggi mancanti nel Nord metropolitano, 45mila nel Centro metropolitano. Anche al Sud le città sono in deficit, ma sulla carta l'eccesso dei territori periferici lo compensa.
Il dato nazionale è quindi una somma algebrica che tiene insieme due problemi diversi. In una parte del Paese mancano case dove c'è lavoro, nell'altra ci sono case dove il lavoro scarseggia.
Il rapporto richiama anche la stima di 8,5 milioni di "case dormienti", il 25,7% delle abitazioni intestate a persone fisiche: immobili non usati come prima casa, non locati stabilmente o con un utilizzo non identificabile. È un numero che torna spesso nel dibattito, presentato come una riserva da mobilitare. Lo studio è esplicito nel dire che non lo è in automatico. Nelle città risulta occupato l'84,5% delle abitazioni, contro il 55% delle aree rurali e il 53,1% della montagna interna, e gran parte del patrimonio inutilizzato si trova dove la domanda è debole.
La produzione non tiene il passo
A fronte di 151mila alloggi necessari, nel 2024 sono state autorizzate poco più di 55mila nuove abitazioni. Anche raddoppiando la produzione si resterebbe sotto il fabbisogno. Il rapporto mette quindi frazionamenti, cambi di destinazione d'uso, riqualificazioni profonde e recupero dell'esistente almeno sullo stesso piano della nuova costruzione.
Qui entra in gioco lo stato fisico dello stock. Il 32,4% delle abitazioni è stato costruito prima del 1961 e un altro 56,3% tra il 1961 e il 2000. Tra gli immobili per cui nel 2024 è stato emesso un attestato di prestazione energetica, il 45,3% era in classe F o G. Recuperare un alloggio in queste condizioni costa, e spesso costa più di quanto il mercato locale sia disposto a riconoscere.
Il nodo urbanistico
Per chi lavora sulle trasformazioni, la proposta più rilevante riguarda le regole. Molti parametri su densità, altezze e distanze derivano ancora dal DM 1444 del 1968, scritto per governare l'espansione delle città e non la loro densificazione. Il rapporto chiede una revisione organica, procedure più semplici e tempi certi, e lega le premialità volumetriche a quote di edilizia sociale o a canone calmierato nelle aree ad alto fabbisogno.
È un'impostazione vicina a quella del Piano Casa, che lo studio approva nell'impianto con tre riserve: una fiscalità della locazione professionale ancora poco strutturale, risorse e capacità attuative tutte da verificare, una governance forse troppo centralizzata per scegliere gli edifici giusti. Per i programmi con capitale privato il Piano chiede che almeno il 70% dell'investimento vada in edilizia convenzionata, con prezzi o canoni inferiori di almeno il 33% a quelli di mercato e un vincolo trentennale. Se le premialità bastino a compensare questi obblighi, nessun operatore lo ha ancora detto pubblicamente con dei numeri.
Le proiezioni indicano un fabbisogno in calo a circa 73mila unità nel 2040, per effetto della demografia. È un orizzonte lungo per un mercato che oggi misura la propria tensione nei canoni delle grandi città, e che continuerà a farlo finché l'offerta non arriverà dove serve.